
Donne e indipendenza economica
Data pubblicazione: 06 novembre 2026
Autore:
- L’indipendenza economica è una delle facce dell’empowerment femminile
- Il gender gap in ambito finanziario esiste ancora, come evidenziano diversi dati
- Dalla gestione del risparmio agli investimenti, poter prendere decisioni autonome è importante anche per pianificare il proprio futuro.
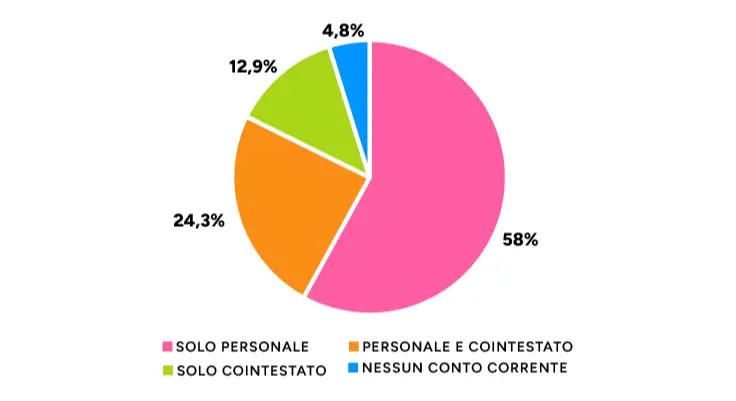
UNA DONNA SU SEI NON HA UN CONTO CORRENTE PERSONALE*
Risposte (%) alla domanda: “Disponi di un conto corrente?”
 *Indagine online condotta su 1.365 donne, campione non statisticamente rappresentativo della popolazione femminile italiana.
Fonte: Global Thinking Foundation – Roba da donne (2023)
Diritto all’istruzione, eliminazione della violenza di genere, partecipazione politica e rottura del cosiddetto “soffitto di cristallo” nel mondo del lavoro. Sono alcuni dei punti essenziali a cui si pensa quando si parla di empowerment femminile, cioè – per usare la definizione di Oxfam – del processo attraverso il quale le donne acquisiscono controllo sulla propria vita, accesso alle risorse, capacità di partecipare alle decisioni e libertà di esercitare i propri diritti.
Ma per sedersi davvero al posto di comando della propria vita, non si può prescindere dall’indipendenza economica. Che non significa soltanto essere in grado di produrre reddito, ma – per esempio – sapere quanto accantonare per un imprevisto, decidere come e quanto investire, prepararsi alla pensione o semplicemente conoscere la situazione economica della propria famiglia, partecipando alle decisioni che riguardano i soldi. E questo, nell’Italia del ventunesimo secolo, per le donne non è ancora affatto scontato.
Stando a un’indagine realizzata nel 2023 dalla Global Thinking Foundation e dalla testata giornalistica “Roba da Donne” – condotta online su un totale di 1.396 persone, di cui 1.365 donne – il 58% delle intervistate possiede un conto corrente intestato esclusivamente a se stessa (senza averne anche uno cointestato). Ma il dato forse più stupefacente è che quasi il 18% non ha alcun conto personale: il 12,9% ne ha solo uno cointestato - con il partner o un altro familiare - e il 4,8% non ce l’ha affatto. Il restante 24,3% ha sia un conto personale, sia un conto cointestato. Non solo. La Banca Mondiale rileva che in Italia, nel 2024, il 79,8% delle donne aveva un conto corrente (in questo caso non si fa distinzione tra personale o cointestato), contro il 92,6% degli uomini.
Insomma, per alcune donne già l’accesso alle risorse economiche non è per niente garantito. Ma anche nei casi in cui invece le donne sono titolari di un conto corrente proprio, non è detto che poi prendano effettivamente decisioni autonome su come utilizzare il loro denaro. E qui si apre un’altra questione interessante.
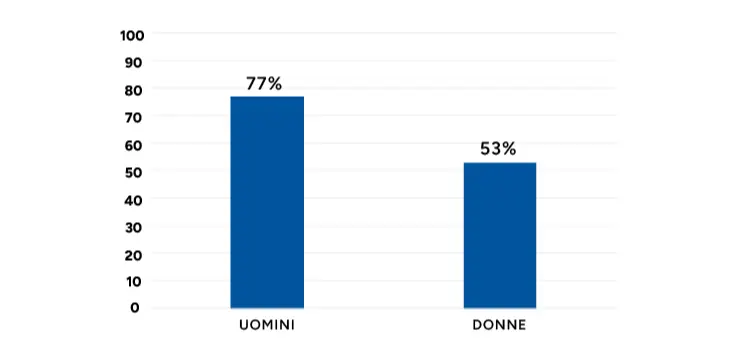
Secondo una ricerca della SDA Bocconi di Milano, all’interno delle famiglie le donne tendono a partecipare alla gestione delle finanze, ma spesso non ricoprono il ruolo di decisore principale. L’indagine – condotta a novembre dello scorso anno su un campione rappresentativo di 1.000 individui della popolazione italiana adulta (18-65 anni), stratificato per genere, età, area geografica, livello di istruzione e condizione socio-economica – evidenzia che il 77% degli uomini si dichiara responsabile delle decisioni economiche familiari, contro il 53% delle donne. Una differenza che non riguarda la capacità di gestione ma, appunto, il peso che si ha sulle scelte economiche, d’investimento o di pianificazione finanziaria sul lungo periodo.
CHI PRENDE DAVVERO LE DECISIONI FINANZIARIE IN FAMIGLIA?
Percentuale di uomini e donne che si dichiarano responsabili delle decisioni economiche familiari
Fonte: Value Finance 4 Ladies Values', SDA Bocconi (2025)
Da cosa dipende questo divario fra uomini e donne? Partendo dal presupposto che la conoscenza è il primo passo verso la consapevolezza, verrebbe da pensare a una differenza di competenze finanziarie. In realtà, come evidenzia la stessa analisi della SDA Bocconi, a incidere sulle competenze finanziarie degli intervistati sembrano essere principalmente istruzione, reddito e fattori culturali, mentre il genere non risulta statisticamente significativo, una volta controllate queste variabili. In altre parole: in Italia un problema di educazione finanziaria esiste, ma questo non basta da solo a spiegare il gender gap economico.
Sotto la “punta dell’iceberg” si nasconde infatti un tema molto più ampio fatto di fattori socio-economici, culturali e di fiducia. Al di là delle conoscenze, infatti, per costruire una vera autonomia economica servono anche reddito e continuità lavorativa. E qui emerge un altro elemento importante. Secondo il Rendiconto di Genere 2025 del CIV INPS, nel 2024 il tasso di occupazione femminile in Italia era pari al 53,3%, contro il 71,1% di quello maschile. Un dato che è in parte collegato alla diversa distribuzione dei carichi di cura: per esempio, sempre nel 2024, le donne hanno utilizzato 15,4 milioni di giornate di congedo parentale, contro i 2,8 milioni degli uomini.
Tutto questo ha conseguenze che vanno ben oltre il reddito percepito a fine mese. Una minore partecipazione al mercato del lavoro, insieme a percorsi professionali più discontinui, può tradursi in una minore capacità di risparmio e, quindi, in meno risorse da destinare agli investimenti e alla costruzione del proprio futuro.
Ed è proprio sugli investimenti che emerge un’altra distanza da colmare, come mostra un’indagine condotta dall’Istituto Piepoli nel febbraio 2026, su un campione di 1.000 donne (vedere il grafico).
IN ITALIA, LA MAGGIOR PARTE DELLE DONNE NON HA MAI INVESTITO I PROPRI RISPARMI
Risposte alla domanda: “Hai mai effettuato investimenti finanziari?”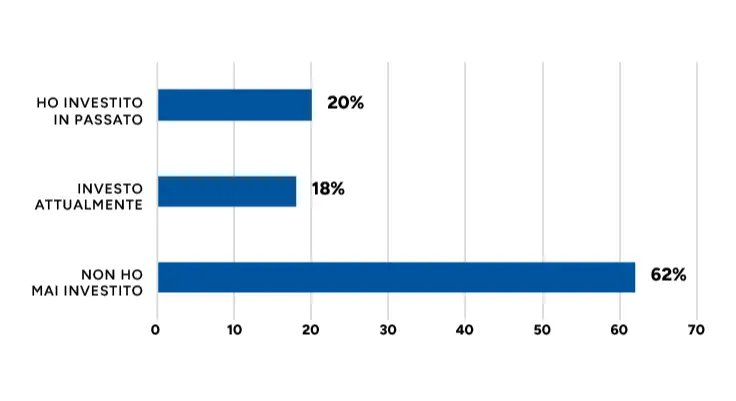
Fonte: "Il rapporto tra le donne e gli investimenti finanziari" (Istituto Piepoli per Directa, 2026)
Le ragioni possono essere diverse: dalla mancanza di risorse disponibili alla preferenza per altre forme di risparmio, fino alla scarsa familiarità con gli strumenti finanziari. Ma è pur vero che investire con un’ottica di lungo periodo può essere un modo per provare a costruire la propria autonomia finanziaria futura.
L’autonomia finanziaria si costruisce anche pensando al futuro
Le decisioni che prendiamo oggi possono infatti influenzare le possibilità di scelta che avremo fra dieci, venti o trent’anni. E per le donne il fattore tempo assume un’importanza particolare, dal momento che – come evidenziano i dati ISTAT (1) e INPS (2), mediamente vivono più a lungo ma percepiscono pensioni inferiori rispetto agli uomini. Ed è qui che, in sostanza, il risparmio e gli investimenti possono diventare strumenti di autonomia: valutare come distribuire le risorse fra esigenze immediate, imprevisti e obiettivi futuri ci aiuta a costruire più possibilità di scelta nel tempo.
L’indipendenza economica, del resto, si misura anche nella possibilità di affrontare un cambiamento professionale, gestire un imprevisto, realizzare un progetto personale o prepararsi a una fase della vita nella quale il reddito da lavoro verrà meno. Non è una questione esclusivamente femminile, certo: i dati che abbiamo visto, però, mostrano perché parlarne in relazione alle donne sia ancora importante.
(1) https://www.istat.it/comunicato-stampa/indicatori-demografici-anno-2025/
(2) https://www.inps.it/content/dam/inps-site/it/scorporati/comunicati-stampa/2026/10/Allegati/4190_Cs_Osservatorio-Prestazioni-pensionistiche-e-beneficiari-del-sistema-pensionistico-italiano.pdf
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Messaggio pubblicitario con finalità promozionale. I contenuti degli articoli pubblicati sul presente sito sono redatti da Wealthype.ai per Fineco Bank. Fineco non si assume alcuna responsabilità in merito alla correttezza, completezza e veridicità delle informazioni fornite. Il contenuto degli articoli pubblicati sul sito Fineco non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Fineco declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Ezio, 49
00192, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Andrea Blanchi e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
